Với tổng thu nhập 30 triệu đồng/tháng, vừa trang trải sinh hoạt vừa nuôi một con nhỏ, một cặp vợ chồng đã tích lũy được hơn 600 triệu sau 5 năm. Điều đáng nói là cả hai không có nguồn thu nhập phụ đáng kể, cũng không phải cắt giảm chi tiêu quá khắt khe. Bí quyết của họ đơn giản là phân chia tiền rõ ràng ngay khi nhận lương và duy trì thói quen gửi tiết kiệm online đều đặn mỗi tháng.
Thu nhập 30 triệu/tháng, gia đình 3 người chi tiêu những gì để mỗi tháng tiết kiệm được hơn 10 triệu?
Theo chia sẻ của người vợ, gia đình chị hiện có 3 thành viên gồm hai vợ chồng và một con nhỏ. Thu nhập của chị là 16 triệu/tháng, chồng kiếm được 14 triệu. Tổng cộng, mỗi tháng gia đình có 30 triệu để trang trải mọi khoản sinh hoạt.
"Nghe thu nhập 30 triệu đồng, nhiều người nghĩ nhà tôi chắc dư dả lắm. Nhưng thực tế, có gia đình rồi mới thấy rất nhiều khoản phải lo. Từ tiền ăn uống, điện nước, học hành của con đến hiếu hỉ, mua sắm, tháng nào cũng có việc cần dùng đến tiền" - người vợ chia sẻ.
May mắn là vợ chồng chị đã có chỗ ở ổn định, không phải mất tiền thuê nhà. Nhờ đó, áp lực chi tiêu cũng giảm đi đáng kể. Để tránh tình trạng tiền tiêu hết lúc nào không hay, người vợ quyết định chia thu nhập thành từng khoản cụ thể. Ngay từ đầu tháng, chị lên kế hoạch cho các chi phí cố định và cố gắng không tiêu vượt ngân sách.
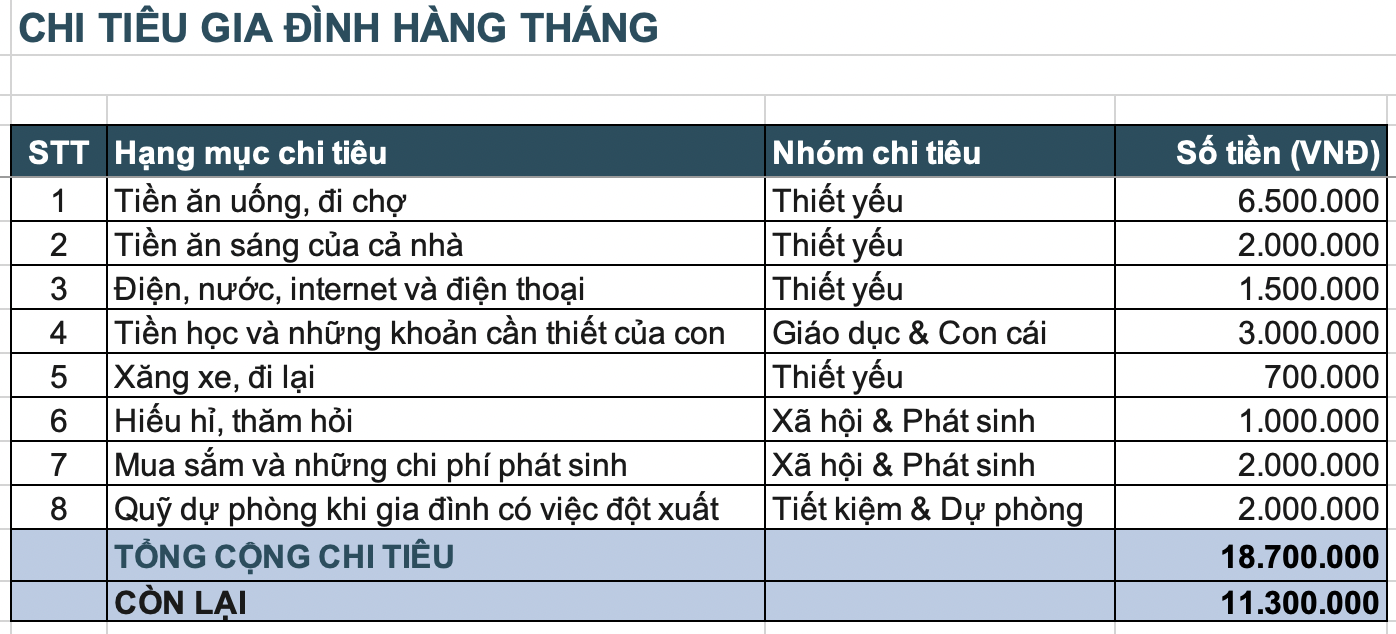
Tổng cộng, chi phí dự kiến của gia đình là 18,7 triệu/tháng. Như vậy, với thu nhập 30 triệu đồng, hai vợ chồng còn dư khoảng 11,3 triệu.
Tuy nhiên, thay vì cố tiết kiệm toàn bộ số tiền còn lại, chị đặt mục tiêu cố định 10 triệu đồng mỗi tháng. Khoảng 1,3 triệu dư ra được giữ làm khoản linh hoạt để gia đình không bị quá áp lực nếu có thêm chi phí ngoài dự kiến.
Riêng với chi tiêu tiền ăn cho gia đình 3 người, chị chia sẻ, mỗi tuần sẽ đi chợ mua đồ cho cả tuần, rồi cấp đông tủ đá dùng dần. Lên sẵn thực đơn mỗi tuần vừa thuận tiện cho việc đi chợ, biết nên mua gì và không mua quá nhiều; thực đơn cũng giúp chị nấu nướng nhanh gọn hơn, vì cả hai vợ chồng đều đi làm về muộn, cơm nước rồi con cái cũng mất nhiều thời gian. Vậy nên thay vì mỗi ngày đi chợ và nghĩ xem ăn gì, chị đi chợ luôn cho cả tuần để tiết kiệm chi tiêu và thời gian mỗi ngày.
Mỗi tháng dành 10 triệu gửi tiết kiệm online
Sau khi xác định được ngân sách sinh hoạt, hai vợ chồng thống nhất mỗi tháng phải dành ra ít nhất 10 triệu để tiết kiệm.
Theo người vợ, đây chính là nguyên tắc quan trọng nhất giúp gia đình tích lũy được số tiền hơn 600 triệu đồng sau 5 năm. "Trước kia tôi thường nghĩ cứ tiêu thoải mái, cuối tháng còn bao nhiêu thì tiết kiệm bấy nhiêu. Nhưng thực tế gần như chẳng tháng nào dư được nhiều. Sau này tôi làm ngược lại, cứ nhận lương là chuyển ngay 10 triệu sang tài khoản tiết kiệm, số còn lại mới dùng để sinh hoạt".
Để thuận tiện, chị lựa chọn hình thức gửi tiết kiệm online trên ứng dụng ngân hàng. Cách này giúp chị dễ dàng theo dõi tiền gửi, không phải mất thời gian đến quầy giao dịch và có thể chủ động lựa chọn kỳ hạn phù hợp.
Thông thường, cứ hai tháng, chị gom 20 triệu để mở một sổ tiết kiệm online kỳ hạn 12 tháng. Như vậy, mỗi năm gia đình có thêm 6 sổ tiết kiệm mới. Khi sổ cũ đến ngày đáo hạn, nếu chưa có nhu cầu sử dụng, chị tiếp tục gửi cả gốc lẫn lãi. Trong khi đó, tiền tiết kiệm mới vẫn được chia thành những sổ riêng biệt.
Theo chị, việc chia nhỏ thành nhiều sổ giúp quản lý tiền dễ dàng hơn và các khoản tiền có ngày đáo hạn khác nhau. Nếu gia đình cần dùng tiền, chị có thể cân nhắc lựa chọn sổ phù hợp, thay vì phải xử lý một khoản tiền gửi quá lớn. Dù vậy, chị cũng lưu ý rằng rút tiền trước hạn có thể ảnh hưởng đến lãi suất được hưởng.
Sau 5 năm, gia đình tích lũy được hơn 600 triệu
Với nguyên tắc tiết kiệm 10 triệu/tháng, số tiền tích lũy của hai vợ chồng tăng lên khá đều đặn.
- Sau năm đầu tiên, gia đình có 120 triệu tiền gốc.
- Sau 2 năm, con số tăng lên 240 triệu.
- Đến năm thứ 3, tổng tiền gốc đạt 360 triệu.
- Sau 4 năm là 480 triệu.
- Và sau 5 năm, tổng số tiền hai vợ chồng dành dụm được lên tới 600 triệu tiền gốc.
Cộng thêm phần lãi từ những sổ tiết kiệm online được tái tục qua các kỳ hạn, khoản tích lũy của gia đình vượt mốc 600 triệu. Người vợ cho biết, điều khiến chị vui nhất không chỉ là số tiền tiết kiệm được, mà còn là cảm giác gia đình đã có một khoản dự phòng tương đối vững vàng.
"Ngày trước, cứ nghĩ đến chuyện chẳng may một trong hai vợ chồng mất việc hoặc gia đình có việc lớn cần tiền là tôi thấy lo. Bây giờ có khoản tiết kiệm này, hai vợ chồng yên tâm hơn nhiều. Chúng tôi cũng có thêm động lực để dành dụm cho tương lai của con".
Tuy vậy, từ kinh nghiệm tích lũy sau 5 năm, người vợ cho rằng mọi gia đình đều có thể bắt đầu bằng việc ghi chép chi tiêu, xác định khoản nào cần thiết, khoản nào có thể giảm bớt và chủ động dành tiền tiết kiệm ngay khi nhận lương.
"10 triệu đồng mỗi tháng nghe có vẻ không quá lớn, nhưng khi cộng dồn suốt 5 năm mới thấy đó là một khoản tiền đáng kể. Tôi nghĩ điều quan trọng nhất không phải kiếm được bao nhiêu, mà là biết giữ lại bao nhiêu từ số tiền mình kiếm được" - người vợ chia sẻ.
Với kế hoạch chi tiêu rõ ràng, sự đồng thuận giữa hai vợ chồng và thói quen tiết kiệm đều đặn, những khoản tiền nhỏ mỗi tháng hoàn toàn có thể trở thành một khoản tích lũy lớn sau nhiều năm.